Srbija
 Bosna i Hercegovina
 Slovenija

matej bule
Na snagu stupa novi Zakon o potrošačkim kreditima. Državni tajnik pojasnio što se mijenja za banke, trgovce i građane


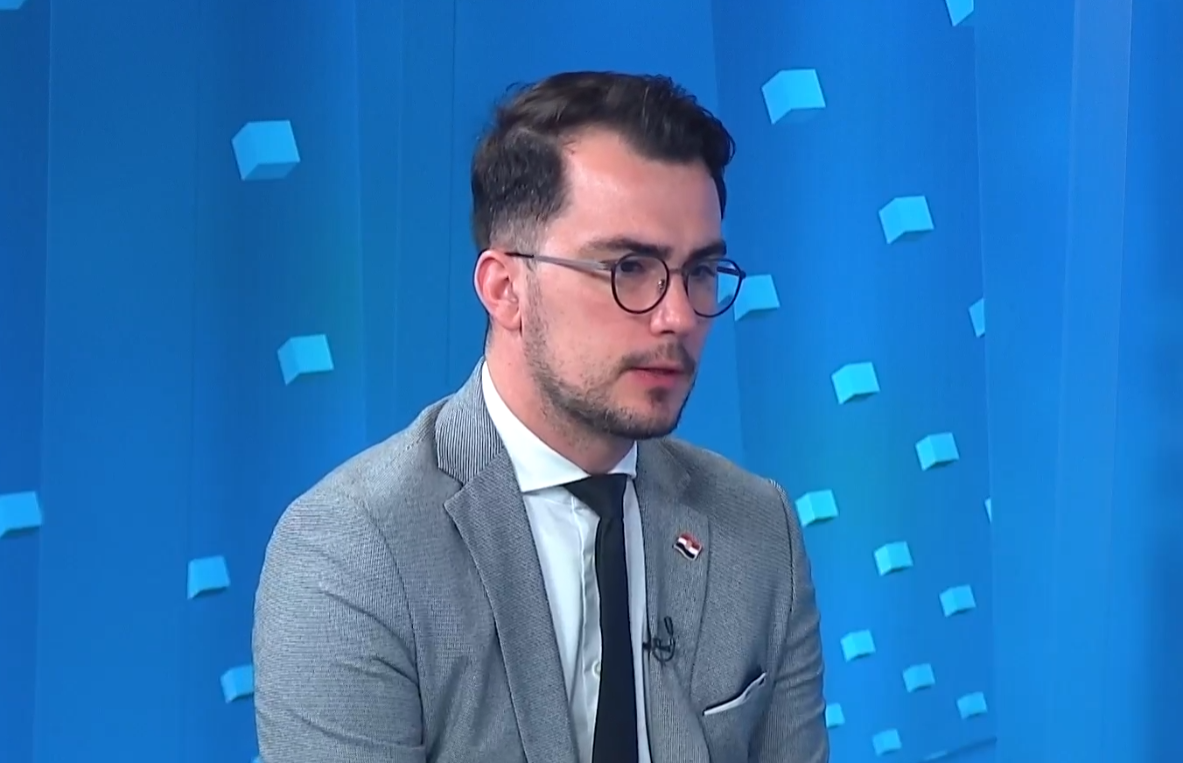
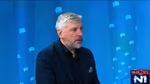
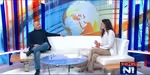
Državni tajnik u Ministarstvu financija Matej Bule gostovao je kod naše Tine Kosor Giljević u Studiju uživo i govorio o novom Zakonu o potrošačkim kreditima koji sutra stupa na snagu.
Zakon donosi niz promjena u načinu odobravanja i otplate kredita, ograničava određene bankarske naknade i poslovne prakse te proširuje prava potrošača.
"Riječ je o europskoj direktivi pune harmonizacije, to je nešto što moraju prihvatiti sve zemlje i prenijeti u svoje zakonodavstvo. Kako se dosta toga mijenja, mi smo iskoristili priliku da odemo korak dalje, da u potpunosti reformiramo naš sustav potrošačkog kreditiranja. On je funkcionirao kroz dva paralelna okvira, jedan je bio Zakon o stambenom potrošačkom kreditiranju, drugi Zakon o potrošačkom kreditiranju. mi ga sad objedinjujemo u jedan cjelovit Zakon", rekao je.
Taj Zakon, kaže, ima cijeli niz promjena. Što se tiče kreditiranja kod banaka, što je najučestaliji oblik kreditiranja, on će u samom procesu od oglašavanija, predugovornog informiranja, procjene kreditne sposobnosti pa čak i otplate, imati neke promjene koje idu u smjeru jačanja zaštite potrošača i odgovornog kreditiranja banaka te sprečavanja situacije prekomjernog zaduživanja, pojasnio je.

"Za najveći broj naših građana koji na uredan način posluju, ostvaruju primanja, podižu kredite, neće biti velikih promjena u samom bankovnom kreditiranju, osim izmjena i podizanja razine zaštite. Značajnije su izmjene za dio građana kod kojih postoji rizik da u postojećem sustavu podizanjem kredita mogu doći u poziciju da taj kredit ne mogu vraćati", naglasio je.
Najavio je i da će kod FINA-e osnovati instrument da svi koji dolaze u eventualne probleme s otplatom kredita tamo imaju besplatnu stručnu pomoć.
"Nije isto odobriti stambeni kredit i otplatu mobilnog uređaja"
U dijelu oglašavanja, dodao je, morat će vrlo jasno biti informirani svi potrošači, o tome da samo zaduživanje nije besplatno, da zaduživanje ne rješava njihovu financijsku situaciju.
"U procesu samog predugovornog informiranja postojat će standardizirani obrasci vezani uz kreditnu sposobnost. Rekao bih da je puno veća promjena koja će stupiti za nekoliko mjeseci, da širimo obuhvat regulacije kredita koji do sada nisu bili time obuhvaćeni. To su, primjerice, krediti bez kamata i naknada, ono što je u javnosti možda bio najzanimljiviji slučaj - s teleoperaterima", rekao je.

Čest je, kaže, slučaj da teleoperateri odobravaju na 24 mjeseca otplatu mobilnog uređaja. "To je svojevrstan kreditni posao, i sad će i taj mobilni operater biti dužan provjeriti kreditnu sposobnost", rekao je i dodao da je propisana razmjernost i proporcionalnost.
Procjena kreditne sposobnosti, navodi, mora se raditi na način koji je proporcionalan samom kreditnom poslu. "Nije isto odobriti nekome stambeni kredit na 30 godina i odobriti otplatu mobilnog uređaja na 24 rate", pojasnio je i dodao da kod novih vjerovnika, kao što su teleoperateri, primjena zakona kreće od 1. lipnja 2027. godine.
Svi će trebati licencu HNB-a
Kaže da će svi kreditni vjerovnici, osnovno posrednici, morati biti licencirani kod Hrvatske narodne banke. Ako bi netko pokušao raditi kreditne poslove bez licence, HNB je, kaže, dužna o tome obavijestiti Državno odvjetništvo. "Mislim da smo zaštitu potrošača u tom kontekstu podigli na višu razinu", poručio je.
Razumiju, kaže, da donošenje nekoliko papira više kod teleoperatera za sklapanje ugovora predstavlja administrativni napor, ali, navodi da oko 20 posto blokiranih su blokirani od strane teleoperatera. Navodi da su prošle godine teleoperateri pokrenuli više od 30 tisuća ovršnih postupaka u vrijednosti većoj od 16 milijuna eura.
"Nažalost, događale su se i neke situacije koje zaista nisu primjerene. Da ljudi koji nemaju dostatnu kreditnu sposobnost uzimaju mobilne uređaje. Kad pogledate razinu nenaplativih kredita u našim bankama, stanje u hrvatskoj gospodarstvu je dobro. S druge strane, moramo voditi računa i o dijelu građana koji nemaju dostatne financijske pismenosti i u tom su kontekstu neoprezni", rekao je i dodao da dio odgovornosti moraju prebaciti i na samog vjerovnika da odgovorno kreditiraju građane.
Plaćanje na rate
Komentirajući kupovinu na rate, pojasnio je da promjena nema u kupovini na rate kreditnim karticama. Zakon, kaže, prepoznaje činjenicu da je kreditnu sposobnost provjerila banka i odobrila određeni limit.
S druge strane, u slučajevima u kojima trgovac omogućuje otplatu na rate, pojasnio je, taj će se trgovac morati licencirati kod HNB-a i provjeravati kreditnu sposobnost klijenta.
"To je kreditni posao koji zapravo na neki način umanjuje otplatnu mogućnost građana i važno je da se procijeni kreditna sposobnost", dodao je.
PROČITAJTE JOŠ
Kakvo je tvoje mišljenje o ovome?
Pridruži se raspravi ili pročitaj komentare


Kakvo je tvoje mišljenje o ovome?
Pridruži se raspravi ili pročitaj komentare
NAJČITANIJE

Najnovije
ZDRAVLJE

LIFESTYLE
SHOWBIZ