Srbija
 Bosna i Hercegovina
 Slovenija

NOVI KRUG DRŽAVNIH OBVEZNICA
Imate višak kapitala? Financijski konzultant Japunčić za N1 otkrio u što ga možete uložiti


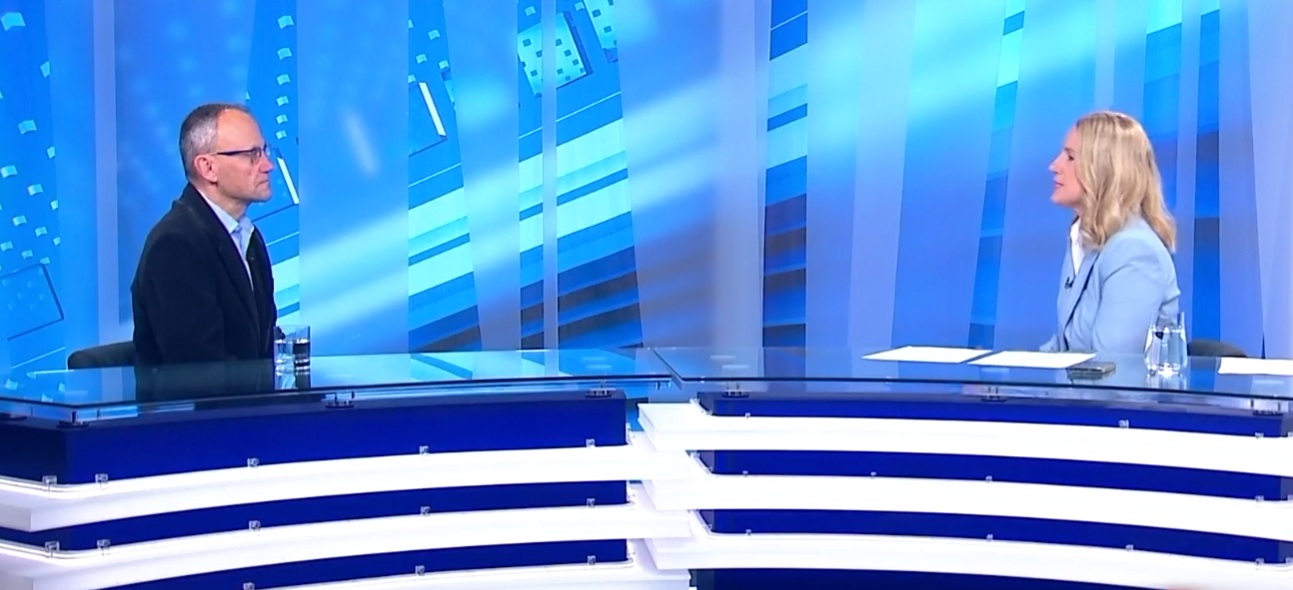
Hrvatski financijski analitičar i konzultant Hrvoje Japunčić, kod naše Tine Kosor Giljević u N1 studiju uživo, komentirao je novu emisiju državnih trezoraca i utjecaj državnih vrijednosnica na financijsko tržište, ali je otkrio i u što bi i kako građani, koji imaju višak kapitala, mogli ulagati.
"Bio je to veliki korak Ministarstva financija da upravljanje javnim dugom više usmjeri na tuzemne izvore, odnosno da se za potrebe za kratkoročnim ili dugoročnim financiranjem države prikuplja novac od fizičkih ili pravnih osoba u RH pa se krenulo sa serijom kratkoročnim upisom trezoraca do godine dana, odnosno dugoročnim tzv. narodnim obveznicama. Od početka su ti instrumenti financijski djelovali tako da su građani dio štednje usmjerili na u vrijednosne papire RH jer je to nerizičan papir kao takav i jer je Ministarstvo financija postavilo prinose više i značajnije više od prinosa od štednji u bankama", istaknuo je Hrvoje Japunčić.
Dodao je kako je to rezultiralo time da se, u ukupnim okvirima, iznos javnog duga od osam do devet posto financira tuzemnim izvorima.

Inflacija donosi minus kod ulaganja u državne vrijednosnice
"Pragamtičan je tijek kapitala da građani kamatu koju ostvaruju vraćaju u reinvestiranje u iste papire, daju u osobnu potrošnju ili daju u štednju pa taj novac ostaje u internom hrvatskom krugu. Prinosi u novom ciklusu kratkoročnih i dugoročnih vrijednosnih papira RH opet će biti viši nego za štednju u bankama", kazao je.
Financijski analitičar kao glavni problem naveo je inflacijski segment zbog kojeg ste "u efektivi, nažalost, u gubitku, ako vam je inflacija četiri posto, a vi dobivate kamatu od 2,85 posto jer to znači da ste u minusu na godinu dana o 1,2 posto".
Naglasio je da su kod nas građani, kao i u dobrom dijelu Europe, usmjereni na štednju u bankama ili u nekretninama, a kad se odlučuju na štednju na tržištu kapitala, to je usmjereno prvenstveno na vrijednosne papire RH.
Prema podacima HNB-a, kamate na štedne depozite u bankama kreću se od 1,2 do 1,3 posto. No, građani nisu skloni na srednjoročno ili dugoročno oročavanje, nastavio je japunčić, nego štede najčešće do tri godine, što bankama predstavlja problem jer su krediti srednjoročni ili dugoročni.
Previše se štedi u bankama i nekretninama, premalo na tržištima kapitala
"Ipak građani su bili spremni uložiti i državne obveznice koje imaju srednjoročno ili dugoročno dospijeće. Kad se gledaju podaci o štednji, građani štede najviše u bankama, imali smo jaki porast štednje u srpnju i kolovozu i postoji kapital koji se stvara - ne gledajući način na koji se stvara - građani koriste priliku da ulažu u vrijednosne papire RH. No, sve to skupa je jako malo u odnosu na štednju u bankama", ocijenio je financijski konzultant.
Uvjeren je kako građani danas imaju puno više izbora za ulaganje viška kapitala, pored ulaganja u štednju u bankama ili nekretnine.
"Hrvatske štediše mogu ulagati i na domaćem i na međunarodnim tržištima kapitala jer je sve jednostavnije i procedura je efikasna. Postoje različite klase imovine koje možete ulagati i disperzirati. Kod mlađe populacije je veća financijska pismenost, pa ulažu u kriptovalute, znaju da ne trebaju samo štedjeti u bankama nego i na financijskim tržištima. Skloniji su riziku, ali financijski svijet ima različite klasi i proizvode koji imaju i niske rizike", rekao je Japunčić.


U što uložiti višak kapitala?
Posebno je istaknuo da se treba raditi na tome da građani budu svjesni da novac uložen na tržištu kapitala nije imobiliziran na godinu dana nego se na burzi može prodati pa se dođe do sredstava i prije isteka roka, ako je to potrebno.
"Za sve građane koji imaju višak kapitala i žele ga uložiti, školski rečeno, glavna je riječ disperzija. Možete ulagati u prehrambenu ili farmaceutsku industriju pa kombinirati s državnim vrijednosnim papirima, može se ulagati i u pojedinačne ETF-ove. Bit je da ljudi s viškom sredstava znaju da dugoročno ulaganje u takve segmente nosi prinose koji su i viši od onog što se danas nudi. Sa razvijenih tržišta se pokazalo da dugoročnim ulaganjem u vlasničke 'košare' na deset godina, možete ostvariti prinos i od pet-šest posto godišnje", otkrio je Japunčić.
Dodao je i da se u ovako nestabilnim vremenima može ulagati u segmente vezane za energetiku ili obranu, ali kod svih ulaganja ključna riječ treba biti disperzija.

Kako dobro disperzirati ulaganje?
"Podaci s razvijenih tržišta govore da su najbolja srednjoročna i dugoročna ulaganja na tržištima kapitala id a to donosi puno veće prinose nego štednja u bankama. Do prije nekoliko godina, osnovni intermedijator bili su predstavnici brokerskih kuća ili osobni bankari u bankama. To je i dalje prisutno, ali s razvojem umjetne inteligencije, dolaze i tehnološka rješenja koja omogućavaju ljudima da kao štediše dobiju prijedloge kamo usmjeriti sredstva. Tko ima višak kapitala neka disperzira sredstva – od ulaganja u tržište kapitala, preko ulaganja u zlato, dragulje ili umjetničke slike do štednje u bankama", savjet je financijskog analitičara Japunčića.
Ne misli da ćemo biti svjedoci zaustavljanja ulaganja u nekretnine, ali će one biti pod sve većim poreznim opterećenjima.
Pročitajte još
Kakvo je tvoje mišljenje o ovome?
Pridruži se raspravi ili pročitaj komentare


Kakvo je tvoje mišljenje o ovome?
Pridruži se raspravi ili pročitaj komentare
NAJČITANIJE

Najnovije

ZDRAVLJE

LIFESTYLE

SHOWBIZ