Srbija
 Bosna i Hercegovina
 Slovenija

nova analiza
Stanovi u Hrvatskoj sve manje priuštivi: Evo gdje je najgore


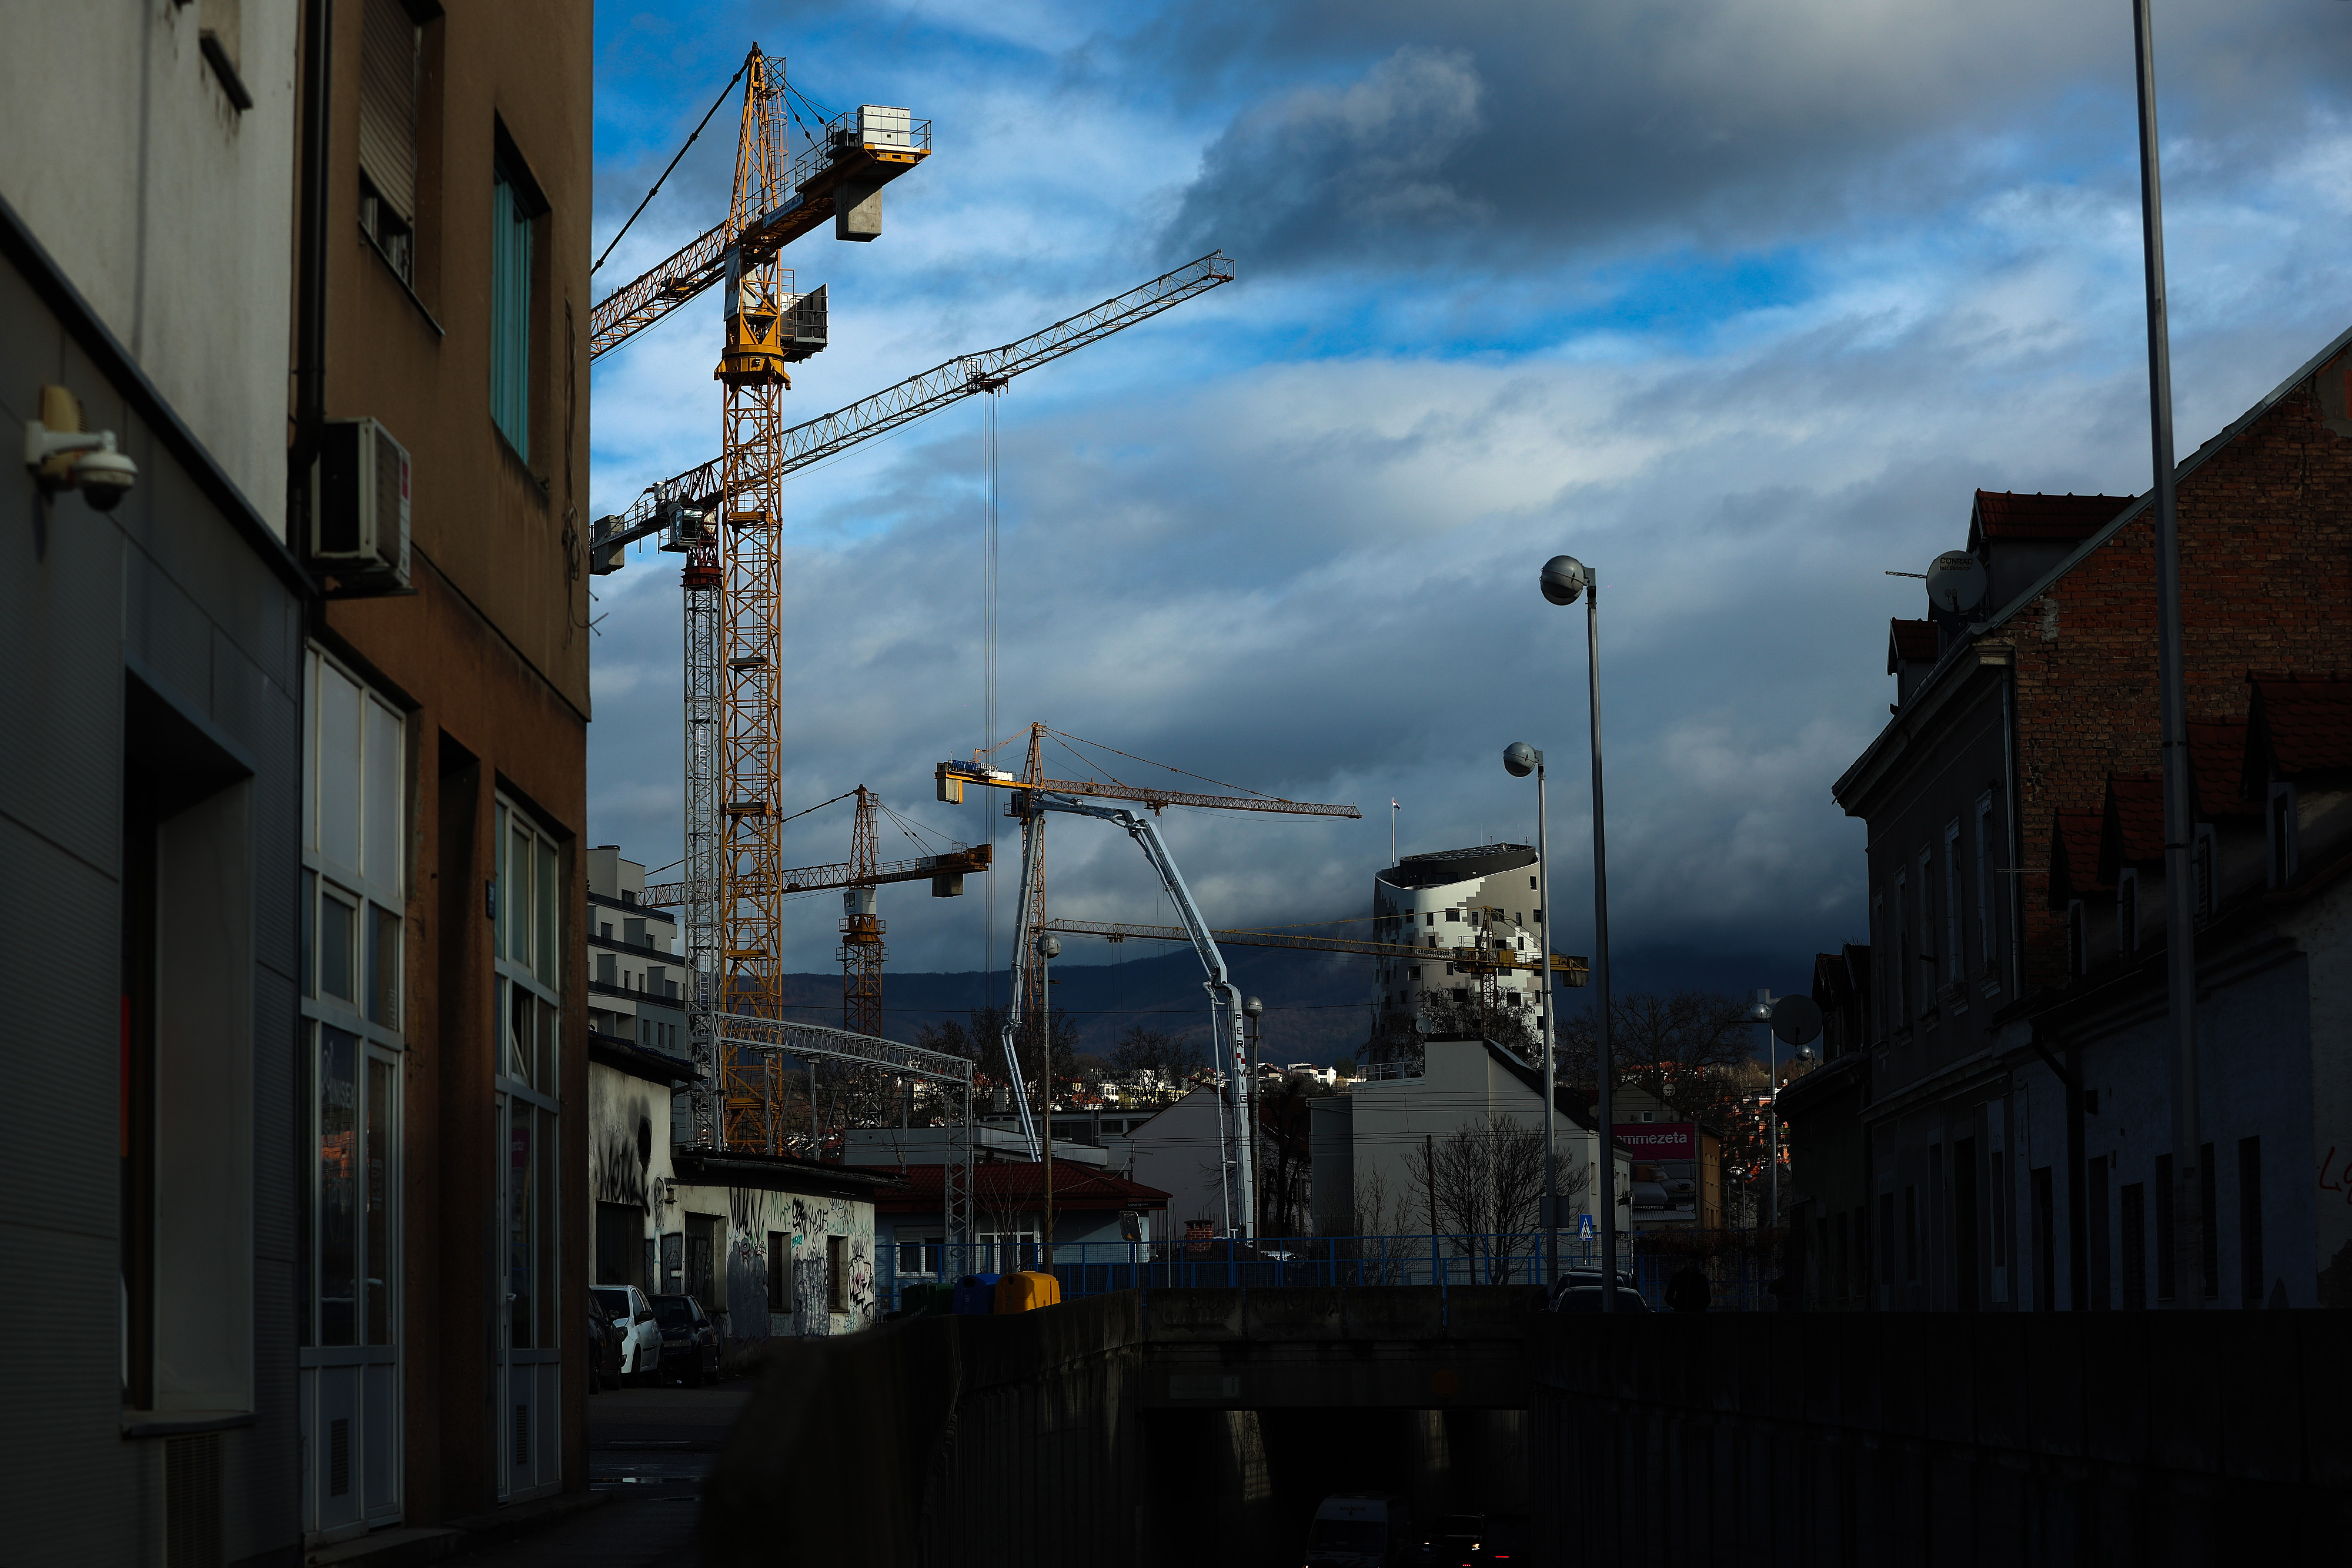
U drugom tromjesečju ove godine indeks priuštivosti stambenih nekretnina (IPN) za Hrvatsku iznosio je 143,1, što je 4,8 posto manje nego godinu ranije, pri čemu je od tri "regije" najveći pad zabilježio Grad Zagreb, navodi se u novom izdanju Nekretninskog pulsa.
Najnovija publikacija Zagrebačke banke (Zaba) i Ekonomskog Laba pokazuje da cijene i dalje rastu, potražnja ostaje snažna, a priuštivost slabi, zbog čega ključno rješenje, istaknuto je, leži u povećanju ponude.
Unatoč tome što priuštivost slabi, analiza pokazuje da je i dalje 43 posto bolja nego 2008. godine, ali je 15 posto lošija nego početkom 2017. godine. Pritom, velika je razlika između novih i postojećih stanova. Tako, IPN za novogradnju iznosi 183,4, i viši je nego za postojeće stanove čiji IPN iznosi 137,7.
"Novi stanovi relativno su priuštiviji jer su postojeći, do drugog tromjesečja ove godine, poskupljivali brže. U posljednjih deset godina, postojeći stanovi su poskupjeli 163 posto, a novi 103 posto. U odnosu na godinu ranije, priuštivost postojećih stanova je pala šest posto, a kod novih pad iznosi 1,7 posto", navodi se u analizi, čiji su autori direktor makroekonomskih i tržišnih analiza u Zabi Hrvoje Dolenec te ekonomski analitičari Velimir Šonje i Ivica Brkljača.
Priuštivost unutar Hrvatske se kreće veoma različito
Regionalni indeksi pokazuju da se priuštivost unutar Hrvatske kreće veoma različito, pri čemu se u izračun, uz cijene po regijama, uzimaju u obzir i regionalne plaće te nacionalni prosjek kamatnih stopa na stambene kredite:
Među trima regijama, najveći pad priuštivosti bilježi Grad Zagreb, uz IPN 131,5, koji je u godinu dana "pao" 7,3 posto, a od "vrha priuštivosti" iz 2017. za 28 posto.
Ostatak Hrvatske izvan Zagreba i obale ima IPN 143,1, koji je u pet godina pao 20,6 posto, na najnižu razinu od 2016. "Plaće ondje rastu brzo, ali cijene stanova još brže. Od 2023. ta regija ima najbrži rast cijena u zemlji, 16,1 posto godišnje", istaknuto je.
Najstabilnija regija je Jadran, u kojoj IPN iznosi 145,2, svega 10 posto "ispod vrha" iz 2017., dok u zadnje tri godine porast iznosi 2,6 posto.
"Dvije trećine pada priuštivosti posljedica su toga što cijene rastu brže od plaća. Ponuda ne prati potražnju koja počiva na zaposlenosti, plaćama i štednji i treba učiniti sve da se potakne ponuda - izgradnja, jer povećanje ponude novih nekretnina najbolji je kanal za 'hlađenje' cijena. Postupno usporavanje rasta cijena nekretnina je moguće zbog usporavanja gospodarskog rasta, no nema izgleda za preokret kao 2009. godine pa spekulativno očekivanje pada cijena nema nikakvog smisla”, izjavio je Šonje iz Arhivanalitike - Ekonomskog laba.
U građevinarstvu vidljivi prvi znakovi postupnog "hlađenja"
U sklopu Nekretninskog pulsa objavljen je i interaktivni kalkulator priuštivosti kupnje novog stana koji za svako tromjesečje od 2016. godine prati odnos između prosječne cijene novog stana, medijalne neto plaće i kamatne stope na nove stambene kredite. Tako, primjerice, pokazuje da bi par s dvije medijalne plaće za kupnju novog stana od 66 četvornih metara, financiranu stambenim kreditom na 30 godina u punom iznosu vrijednosti nekretnine, na mjesečnu ratu izdvajao oko 33 posto dohotka.
"To je iznad uobičajenog praga priuštivosti od 30 posto, pa bi za njegovo dosezanje bio potreban približno osam posto veći dohodak", napomenuto je.
Između ostalog, navodi se da su u građevinarstvu vidljivi prvi znakovi postupnog "hlađenja" aktivnosti.
Pritom, tijekom 2026. očekuje se dovršetak oko 19.500 stanova, što bi predstavljalo najveći godišnji broj dovršenih stanova od 2008. godine. Istodobno, broj stanova obuhvaćenih izdanim građevinskim dozvolama u prvih sedam mjeseci godine manji je za 12,9 posto u odnosu na isto razdoblje prethodne godine, pri čemu je dio pada posljedica regulatornih intervencija, uključujući donošenje novog Generalnog urbanističkog plana u Zagrebu.
S druge strane, napominju autori, potražnju za stambenim nekretninama i dalje podupiru rekordna zaposlenost, rast plaća i visoka razina štednje kućanstava. Pritom kreditiranje nije glavni pokretač tržišne aktivnosti jer je realno stanje stambenih kredita i dalje niže nego 2018. godine, dodaju.
PROČITAJTE VIŠE
Kakvo je tvoje mišljenje o ovome?
Pridruži se raspravi ili pročitaj komentare


Kakvo je tvoje mišljenje o ovome?
Pridruži se raspravi ili pročitaj komentare
NAJČITANIJE



Najnovije

ZDRAVLJE


LIFESTYLE