Srbija
 Bosna i Hercegovina
 Slovenija

VODIČ ZA POČETNIKE
Treći mirovinski stup: Kako funkcionira, koliko treba uplaćivati i kada možete do svog novca?


Većina ljudi zna da im se od plaće svaki mjesec odvaja novac za mirovinu. No postoji i mogućnost da sami dodatno štede za starost, uz financijski poticaj države. Upravo tome služi treći mirovinski stup.
Iako naziv zvuči komplicirano, riječ je o prilično jednostavnom obliku dugoročne štednje. Sami odlučujete koliko ćete novca uplaćivati, a on se tijekom godina ulaže s ciljem ostvarivanja prinosa. Ipak, postoje pravila o tome kada možete podignuti novac i na koji način.
Što je zapravo treći mirovinski stup?
Hrvatski mirovinski sustav sastoji se od tri stupa. Prvi i drugi stup povezani su s obveznim mirovinskim osiguranjem, dok je treći stup potpuno dobrovoljan.
To znači da sami odlučujete želite li u njemu štedjeti. Otvarate račun u dobrovoljnom mirovinskom fondu i na njega uplaćujete novac koji će vam jednog dana služiti kao dodatak mirovini.
Primjerice, ako svakog mjeseca izdvajate 50 eura, tijekom godine uplatit ćete 600 eura. Taj novac ne stoji samo na računu, nego ga mirovinski fond ulaže, primjerice u obveznice i dionice.
Cilj je da se vaša štednja tijekom godina poveća. Međutim, važno je znati da prinos nije zajamčen. Vrijednost ulaganja može rasti, ali i padati.
Koliko novca treba uplaćivati?
Jedna od najvećih prednosti trećeg stupa jest to što ne morate svaki mjesec uplaćivati isti iznos.
Možete izdvajati 10, 30, 50 ili 100 eura mjesečno, ovisno o svojim mogućnostima. Možete uplatiti i veći iznos jednom godišnje, a ako ostanete bez novca, možete privremeno prestati uplaćivati.
Zbog toga je treći stup dostupan i ljudima koji nemaju velika primanja.
Država vam dodaje novac na štednju
Posebnost trećeg mirovinskog stupa jest to što država nagrađuje građane koji štede.
Država dodaje 15 posto na vaše godišnje uplate, ali najviše 99,54 eura godišnje. Za maksimalni poticaj potrebno je uplatiti 663,61 euro godišnje, odnosno približno 55,30 eura mjesečno.
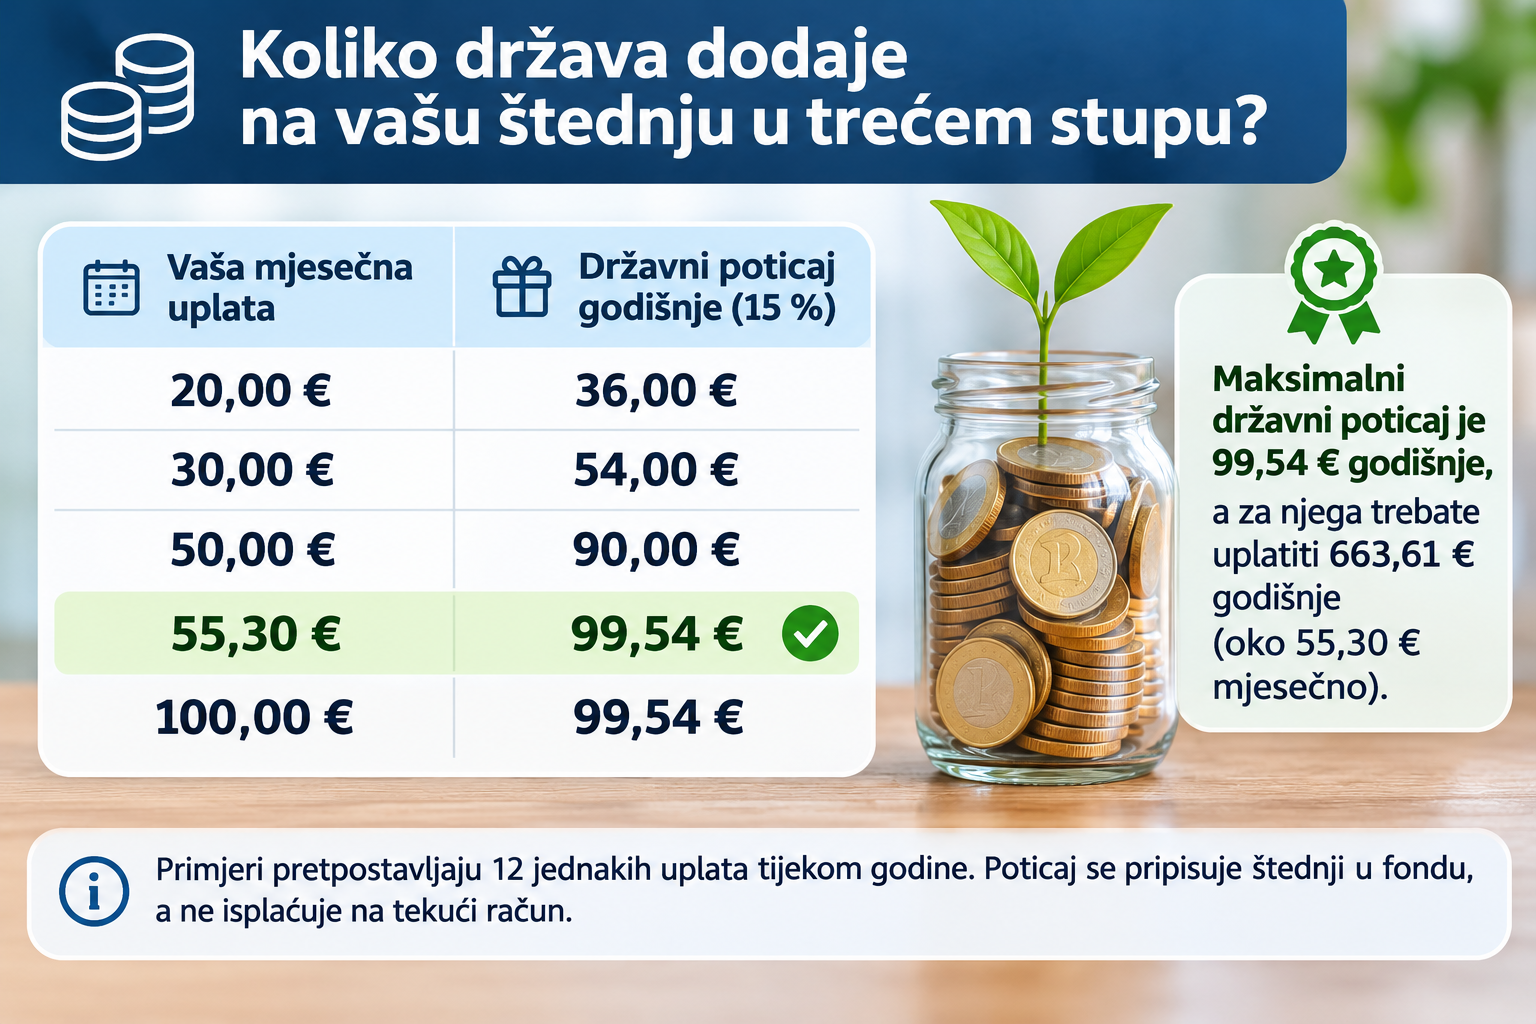
To znači da ćete, ako tijekom godine uplatite oko 664 eura, uz maksimalni državni poticaj imati približno 763 eura, ne računajući eventualni prinos ili gubitak fonda.
Možete uplaćivati i više, ali na iznos iznad propisane granice nećete dobiti dodatni državni poticaj.
Kako izabrati najbolji mirovinski fond?
U Hrvatskoj postoji više dobrovoljnih mirovinskih fondova kojima upravljaju društva poput AZ-a, Erste Plavog, Raiffeisena i Croatia osiguranja.
Ne postoji jedan fond koji je najbolji za sve. Prilikom izbora važno je pogledati nekoliko stvari.
Prvo, provjerite kako fond ulaže novac. Neki fondovi ulažu opreznije, s većim udjelom obveznica, dok drugi više ulažu u dionice. Fondovi s većim udjelom dionica mogu ostvariti veći prinos, ali i veće gubitke.
Drugo, pogledajte dosadašnje rezultate. Usporedite koliko su fondovi zaradili tijekom pet ili deset godina, a ne samo u posljednjih nekoliko mjeseci. Imajte na umu da prošli rezultati nisu jamstvo budućih.
Treće, usporedite naknade. Fondovi naplaćuju upravljanje novcem. Što su naknade veće, to više umanjuju vaš konačni rezultat.
Četvrto, razmislite koliko imate godina. Ako imate 25 ili 30 godina, pred vama su desetljeća štednje pa možda možete podnijeti veće promjene vrijednosti ulaganja. Ako ste blizu dobi za isplatu, možda će vam više odgovarati oprezniji fond.
Koliko država dodaje na vašu štednju?
Država na uplate u treći mirovinski stup dodaje 15 posto godišnjeg iznosa štednje. Maksimalni državni poticaj iznosi 99,54 eura godišnje, a ostvaruje se uplatom najmanje 663,61 euro godišnje, odnosno oko 55,30 eura mjesečno. Poticaj se pripisuje štednji u mirovinskom fondu, a ne isplaćuje na tekući račun.
Podatke o fondovima, njihovim prinosima i naknadama možete provjeriti na stranicama Hrvatske agencije za nadzor financijskih usluga (HANFA).
Kako se učlaniti i početi štedjeti?
Postupak je jednostavan. Odaberete dobrovoljni mirovinski fond, sklopite ugovor o članstvu i dobijete podatke za uplatu.
Uplate zatim možete obavljati internetskim bankarstvom, trajnim nalogom ili na drugi način koji omogućuje odabrano društvo.
U trećem stupu možete štedjeti i ako niste zaposleni, a novac vam može uplaćivati i poslodavac. Za poslodavce postoje porezne pogodnosti za takve uplate.
Kada možete podignuti novac?
Ovdje postoji važno ograničenje koje treba razumjeti prije početka štednje.
Novac iz trećeg stupa u pravilu možete početi koristiti tek s navršenih 55 godina života. Ako ste ugovor sklopili prije 2019., pravo na isplatu možete ostvariti već s 50 godina. Ne morate prestati raditi niti otići u mirovinu da biste počeli primati novac.
Isplata mirovine
Kada steknete pravo na isplatu, možete odjednom podignuti najviše 30 posto ušteđenog iznosa.
Primjerice, ako ste uštedjeli 20.000 eura, možete zatražiti jednokratnu isplatu do 6.000 eura.
Preostalih 14.000 eura isplaćuje vam se kroz ugovoreni oblik mirovine, primjerice u redovitim obrocima. Ovisno o iznosu štednje i odabranom pružatelju, isplata može biti privremena ili doživotna, uz posebna pravila.
Ne možete jednostavno podignuti sav novac kad god poželite, primjerice za kupnju automobila, putovanje ili nepredviđene troškove. Upravo zato treći stup nije zamjena za štednju koju držite za hitne slučajeve.
Što ako umrete prije nego što iskoristite štednju?
Novac u trećem mirovinskom stupu vaše je vlasništvo i tijekom štednje u cijelosti je nasljedan.
Ako umrete prije početka isplate mirovine, sredstva s vašeg osobnog računa ulaze u nasljedstvo. Nakon ugovaranja isplate primjenjuju se pravila odabranog oblika mirovine.
Koliko možete uštedjeti tijekom 20 godina?
Ako svakog mjeseca uplaćujete 55,30 eura, za 20 godina sami ćete izdvojiti 13.272 eura. Uz maksimalni godišnji državni poticaj od 99,54 eura, na štednju će biti dodano još 1.990,80 eura.
*Tekst je napisan uz pomoć umjetne inteligencije.
PROČITAJTE JOŠ
Kakvo je tvoje mišljenje o ovome?
Pridruži se raspravi ili pročitaj komentare


Kakvo je tvoje mišljenje o ovome?
Pridruži se raspravi ili pročitaj komentare
NAJČITANIJE

Najnovije

ZDRAVLJE
LIFESTYLE