Srbija
 Bosna i Hercegovina
 Slovenija
NOVA FINANCIJSKA STVARNOST
Stručnjaci upozoravaju: Troškovi života mogli bi još rasti, evo što savjetuju građanima


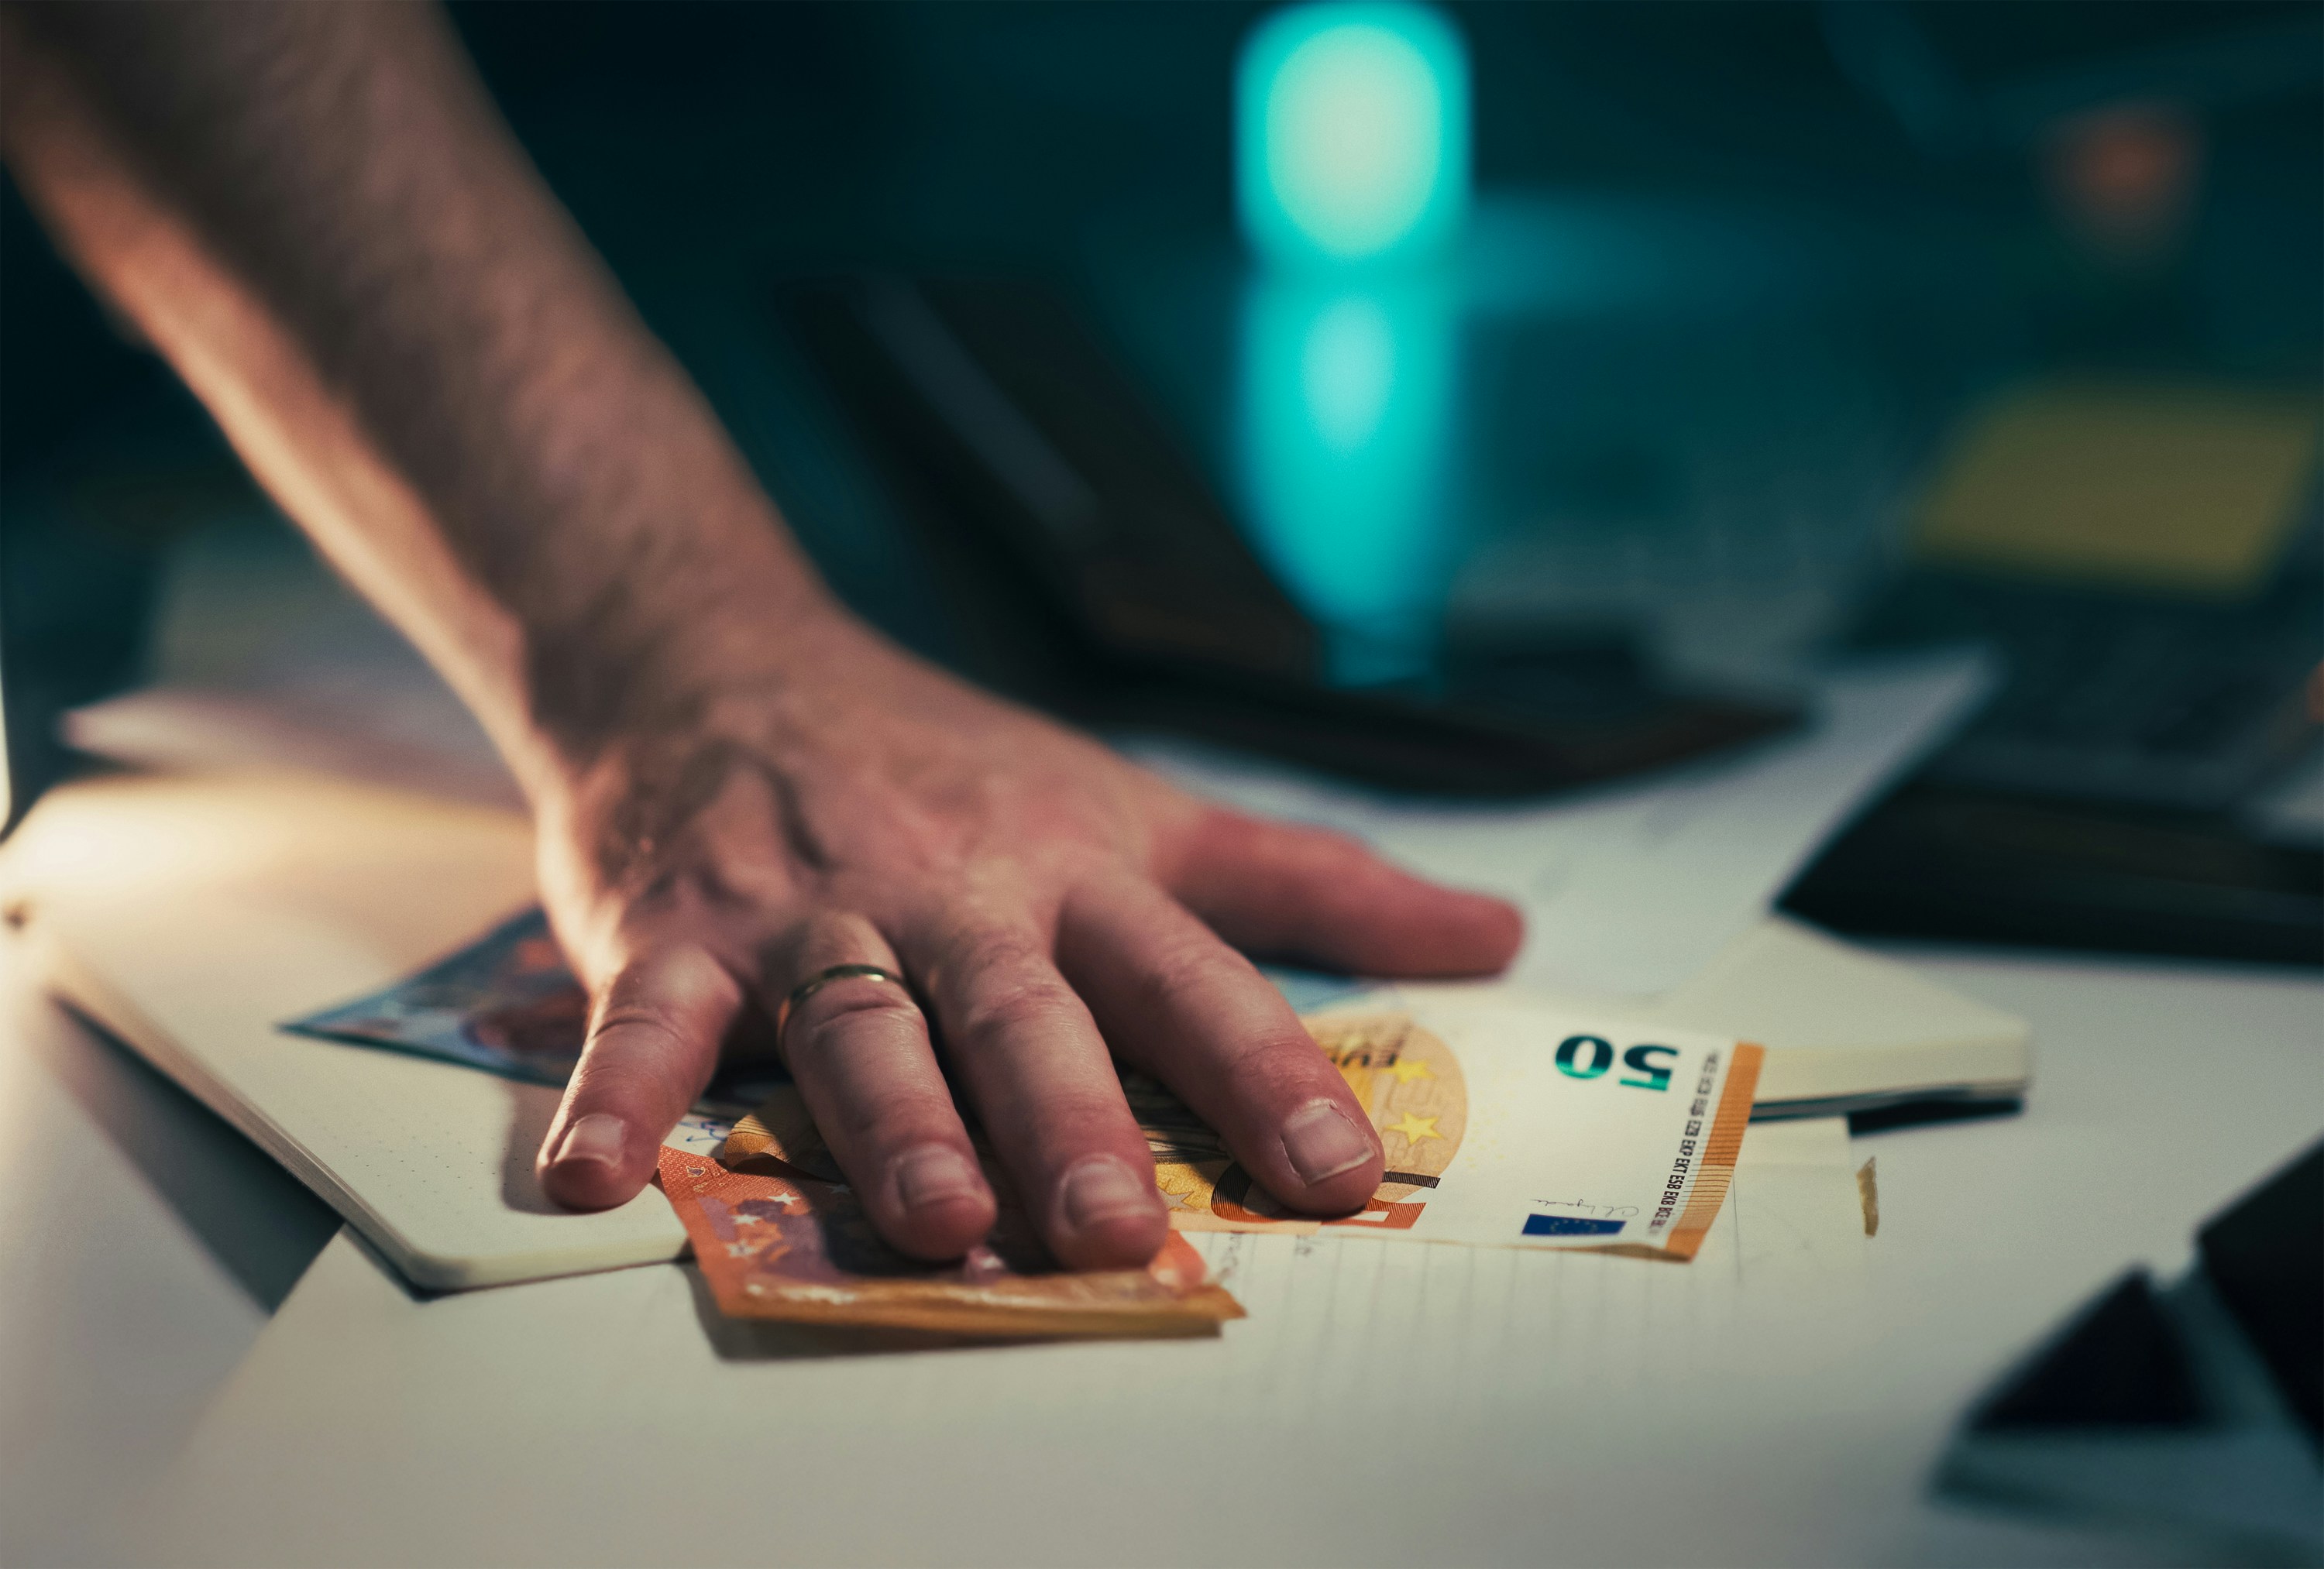
Pažljivo planiranje proračuna, upravljanje troškovima zaduživanja, zaštita novčanih rezervi i ograničavanje financijskih rizika – stručnjaci objašnjavaju kako se kućanstva i poduzeća mogu nositi s inflacijom i visokim kamatnim stopama.
Treba li krenuti u veliku kupnju ili pričekati? Je li sada pravi trenutak za pokretanje posla? Što će se dogoditi s kamatnim stopama i koliko još mogu porasti troškovi života?
Za milijune Europljana donošenje ovakvih odluka postalo je teže. Nagli rast troškova života, oscilacije u cijenama energenata i veći troškovi zaduživanja stvaraju okruženje u kojem je planiranje čak i nekoliko mjeseci unaprijed prilično složeno.
Problem nije samo u tome što su cijene porasle, već i u tome što potrošačima postaje sve teže procijeniti što slijedi, piše Euronews.
Čekati ili krenuti u akciju?
Janet Legge, zamjenica izvršnog direktora britanskog Udruženja korporativnih rizničara (Association of Corporate Treasurers) – organizacije koja okuplja stručnjake zadužene za upravljanje novcem i financijskim rizicima u tvrtkama – smatra da je oprez opravdan s obzirom na to da su međunarodna kretanja i dalje vrlo nepredvidiva.
Na pitanje što bi savjetovala nekome tko razmišlja o pokretanju posla ili velikoj kupnji, odgovorila je: „Smatram da je trenutno potrebno neko vrijeme pratiti razvoj događaja i zadržati određenu dozu opreza.”
Kada je riječ o kućanstvima, primjena ovog pristupa počinje s nekoliko temeljnih pitanja.
Koliko je taj konkretan trošak nužan? Može li se pokriti bez iscrpljivanja postojeće štednje? Zahtijeva li zaduživanje, a ako da, koliki će dio prihoda odlaziti na otplatu? I što će se dogoditi ako prihodi privremeno padnu ili ako porastu neki nužni troškovi?
Kamatne stope: Zašto su prognoze i dalje teške
Kretanje kamatnih stopa jedan je od ključnih izvora neizvjesnosti, osobito za one koji već imaju kredite ili razmišljaju o novom zaduživanju.
Govoreći o situaciji u Ujedinjenom Kraljevstvu, Legge je napomenula da se očekivao pad kamatnih stopa, no iskustva iz posljednjih godina pokazuju koliko se lako prognoze mogu pokazati pogrešnima.
„Posljednjih godina stalno slušamo kako će kamatne stope pasti, a onda one ponovno porastu”, rekla je. Prema njezinu mišljenju, volatilnost će vjerojatno biti obilježje „nove normalnosti”.
„Cijene će rasti i padati, a mi ćemo se morati prilagoditi”, rekla je.
Za korisnike kredita ključno je pitanje kako je uređen njihov ugovor: Je li kamatna stopa fiksna ili promjenjiva, kada se ona usklađuje i u kojoj se mjeri može promijeniti iznos mjesečne rate.
Kako zaštititi kućni proračun
Gilles Bonn-Long, rukovoditelj u području upravljanja korporativnom gotovinom, povezuje pritiske na troškove života s međunarodnim geopolitičkim zbivanjima.
Također je upozorio da bi troškovi života kratkoročno mogli nastaviti rasti.
Njegov glavni savjet potrošačima jest „pažljivo upravljanje potrošnjom”.
To podrazumijeva sustavnije praćenje mjesečnih izdataka i pažljivije planiranje kupnje. Također je korisno razlikovati nužne troškove – poput onih za stanovanje i energiju – od onih koji se lakše mogu prilagoditi.
Što mogu učiniti poduzeća
Za poduzeća se neizvjesnost ne odnosi samo na cijene proizvoda. Ona utječe i na troškove financiranja, opskrbu sirovinama te mogućnost planiranja budućih ulaganja.
Bonn-Long je naglasio važnost strategija za ograničavanje rizika, poznatih kao „hedging” (zaštita od rizika). Riječ je o korištenju financijskih ugovora kojima se ublažava utjecaj promjena kamatnih stopa ili cijena.
„Iz perspektive poduzeća, važno je imati uspostavljene politike zaštite od rizika kako bi se ograničila izloženost rastu promjenjivih kamatnih stopa”, objasnio je.
To uključuje, primjerice, kamatne swapove, koji poduzećima omogućuju zamjenu plaćanja promjenjivih kamata onima s fiksnom stopom, kao i slične strategije za ograničavanje rizika povezanih s promjenama cijena roba.
Nešto optimističniju procjenu iznio je Ralf Kesten iz njemačke tvrtke cflox, specijalizirane za upravljanje obrtnim kapitalom.
Kako je objasnio za Euronews, više kamatne stope i niz kriza posljednjih godina povećali su operativne troškove poduzeća, stvarajući pritisak na njihovu likvidnost. Ipak, smatra da danas postoji više rješenja koja mogu pomoći u suočavanju s tim izazovima.
„Svjedočimo rastu cijena, ali postoje i rješenja koja mogu pomoći tvrtkama, a istovremeno spriječiti preveliko opterećenje za potrošače”, rekao je.
Planiranje u uvjetima neizvjesnosti
Stručnjaci se slažu u jednoj ključnoj stvari: neizvjesnost zahtijeva pripremu. Za potrošače to znači jasniji uvid u vlastite financije i veći oprez pri preuzimanju obveza. Za poduzeća to znači pravovremeno prepoznavanje rizika i planiranje načina njihova rješavanja.
Možda je najvažnija dilema ona koju je postavila Janet Legge: Koliko dugo možemo čekati prije nego što steknemo dovoljno sigurnosti za donošenje sljedeće odluke?
U razdoblju u kojem se uvjeti neprestano mijenjaju, kaže, odgovor ne leži ni u žurbi ni u trajnom odgađanju.
Sve se svodi na sposobnost donošenja odluka na temelju odgovarajućih informacija, realističnog planiranja i dovoljno fleksibilnosti za prilagodbu kada se činjenice promijene.
PROČITAJTE JOŠ
Kakvo je tvoje mišljenje o ovome?
Pridruži se raspravi ili pročitaj komentare


Kakvo je tvoje mišljenje o ovome?
Pridruži se raspravi ili pročitaj komentare
NAJČITANIJE

Najnovije
ZDRAVLJE
LIFESTYLE
SHOWBIZ